
最近在学股票的波段交易(Swing Trading),平时看行情主要依赖趋势形态、动量和成交量。前段时间在琢磨做空交易时,遇到过一个很实际的场景:我看空某只股票,但我不想直接融券做空——融券需要借入股票,要付融券利息,还有被券商提前召回的可能;更棘手的是,如果遇到逼空(Short Squeeze),理论上的亏损幅度是上不封顶的,账户随时面临追加保证金(Margin Call)的压力。
当时朋友建议说:如果看空,为什么不试试买入 Put(看跌期权)?期权买方的最大亏损在入场时就锁死了,就是你付出的全部权利金,而且自带高杠杆,跌下去收益非对称放大。
听起来期权就像是一个“自带安全气囊的完美做空工具”。但我很快碰到了一个非常反直觉的现象:在模拟和历史回测中,我明明看对了股票的下跌方向,正股确实跌了,可我买入的 Put 合约到期结算或者平仓时,账户上却依然是亏损的。
股票做多,涨了就赚钱;做空,跌了就赚钱。为什么换到了期权,即使方向完全判断正确,买方依然可能亏损?
花了些时间理清期权的定价逻辑后,我才意识到自己最初的认知模型有偏差:期权根本不是什么“带杠杆的股票”。股票交易的损益几乎只取决于价格方向,而期权买方是在一个受**方向(Direction)、幅度(Magnitude)、时间(Timing)和波动率(Volatility)**共同约束的四维空间里做交易。
为什么股票已经能做多做空,还需要期权?#
以港股的泡泡玛特(09992.HK)为例。假设我认为泡泡玛特当前在 142 港元附近短期见顶,未来两周内可能会跌到 130 港元。
要表达这个看跌观点,最直接的方式是融券做空:向券商借入股票在市场上卖出,等跌到 130 港元时买回还券。这种方式的逻辑非常线性:
- 股价下跌 1 港元,每股净赚 1 港元;
- 股价上涨 1 港元,每股净亏 1 港元;
- 只要保证金充足且没有被强制平仓,我可以一直持有等待趋势兑现。
但它的代价也很明确:如果股价不但没跌,反而受利好刺激暴涨到 200 港元甚至更高,做空者的亏损将持续扩大,没有上限。
另一种方式就是买入 Put(看跌期权)。
期权(Option)本质上是一份合约。对于期权买方(Buyer / Long)而言,购买的是一项权利,而不是一项履约义务:
- Call(看涨期权):买方有权在未来某个时间以约定价格买入标的资产;
- Put(看跌期权):买方有权在未来某个时间以约定价格卖出标的资产。
当我们作为买方买入一张 Put 时(也就是 Long Put),我们锁定了未来以固定价格“卖出股票”的权利。如果泡泡玛特真的跌到了 130 港元,我们可以按约定的高价卖出,赚取差价;如果泡泡玛特暴涨到 200 港元,我们大可以选择放弃行使这项权利——我们损失的极限,仅仅是当初购买这项权利时支付的成本(权利金),绝对不会被追缴一分钱。
这里必须区分一个初学者极易混淆的地方:买入 Put(Long Put)和卖出 Put(Short Put)是性质完全对立的交易。买入 Put 是付出权利金博取下行收益,是纯粹的看跌交易;而卖出 Put 则是收取权利金、承担在低位被迫买入股票的义务,通常是看涨、中性或希望低价接盘的策略。
另外,很多股票交易者初看期权时会有一个误解:“我手里根本没有泡泡玛特的股票,我买了这个 Put,到时候拿什么去行权卖给别人?”
其实对于绝大多数零售交易者而言,期权更像是一种可以在二级市场自由买卖的标准化金融合约。我们不需要持有正股,更不需要等到期去实际交割股票。我们在价格便宜时买入 Put,如果期权本身价格上涨了,直接在市场上卖出平仓(Sell to Close),赚取权利金本身的差价即可。
如何看懂一张真实的期权合约?#
来看一张真实的期权行情。这是我在 2026 年 10 月 16 日港股收盘后截取的一张泡泡玛特看跌期权合约行情:
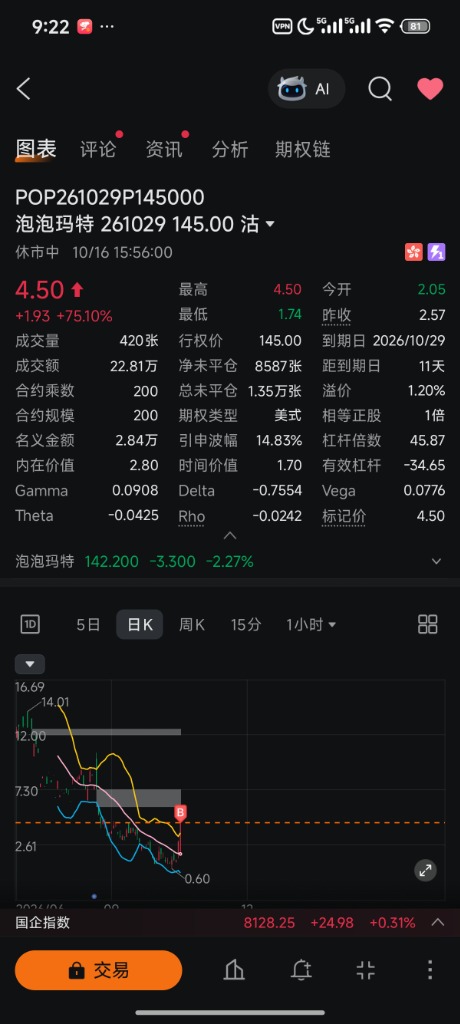
合约代码是 POP261029P145000。初看这一串字符和满屏的参数可能会觉得眼花缭乱,但拆开来看,每项信息都在定义这项权利的边界:
- 标的资产(Underlying):泡泡玛特(POP MART),截图时正股现价为 142.20 港元(当日下跌 2.27%)。
- 合约类型(Option Type):代码中的
P代表 Put(看跌期权,港股软件中通常标为“沽”)。如果是 Call 则标为“购”。 - 行权价(Strike Price, \( K \)):145.00 港元。这是未来买方有权把股票卖出的约定价格。
- 到期日(Expiration Date):2026 年 10 月 29 日。截图显示距到期日还有 11 天。
- 期权价格(Premium / 权利金):4.50 港元。这是每股期权的最新市场报价。
- 合约乘数(Contract Multiplier):200。在港交所,股票期权的一张合约规模通常对应正股的一手股数。泡泡玛特一手是 200 股,因此合约乘数是 200。
这里有一个至关重要的算账细节:期权报价 4.50 港元,绝不意味着你花 4.50 港元就能买下一张期权。
因为合约乘数是 200,实际购买一张合约需要支付的真金白银是:
$$ 4.50 \times 200 = 900 \text{ 港元} $$这 900 港元才是我们实际投入的本金,也是这笔交易的最大潜在损失。
行情软件上还显示了一个指标:名义金额 2.84 万港元。这个数字是怎么来的?
$$ 142.20 \times 200 = 28,440 \text{ 港元} $$它是这张合约背后所对应的 200 股正股的市场总市值。也就是说,我们仅仅掏出了 900 港元的权利金,就在二级市场上撬动了价值约 2.84 万港元正股的下行价格敞口。千万不要把名义金额误当成交易成本。
关于行权与结算,这里也顺便核对了一下港交所的规则:港交所的股票期权属于美式期权(American Style),买方在到期日及之前的任何交易日都可以提出行权;结算方式是实物交收(Physical Settlement)。也就是说,如果真到了到期日且选择行权,持有 Put 的人必须在交收账户里拿出 200 股泡泡玛特真实股票,以 145 港元的价格卖给对手盘。
但正因为实物交收牵扯借券、现货资金占用等复杂问题,除非机构投资者为了套利或换筹,普通交易者几乎都会在到期前将持仓卖出平仓,直接在账户里结算港币现金利润。
为什么 Put 的价格是 4.50,而不是 2.80?#
盯着这串行情,我当时的第一个疑问是:
泡泡玛特现价是 142.20 港元,而这张 Put 允许我按 145.00 港元卖出。如果我立刻在现货市场以 142.20 港元买入 200 股,然后马上行使期权以 145.00 港元卖出,每股净赚的差价是:
$$ 145.00 - 142.20 = 2.80 \text{ 港元} $$既然立刻行权只能拿到 2.80 港元的差价,为什么市场上的买家愿意花 4.50 港元去买它?凭什么贵了 1.70 港元?
这就引出了期权定价中最核心的拆解公式:
$$ \text{期权价格 (Premium)} = \text{内在价值 (Intrinsic Value)} + \text{时间价值 (Time Value)} $$对于看跌期权(Put)而言:
$$ \text{Intrinsic Value} = \max(K - S, 0) $$其中 \( K \) 是行权价,\( S \) 是标的正股价格。
在我们的案例中,\( K = 145.00 \),\( S = 142.20 \)。代入公式:
$$ \text{Intrinsic Value} = 145.00 - 142.20 = 2.80 \text{ 港元} $$而市场上交易出来的期权价格是 4.50 港元。剩下的差额就是时间价值:
$$ \text{Time Value} = 4.50 - 2.80 = 1.70 \text{ 港元} $$
买方为什么心甘情愿掏出这 1.70 港元的时间价值?
因为这张合约距离到期还有整整 11 天。在这 11 天里,泡泡玛特的股价不会静止不动。如果下周它受利空打压进一步跌到了 130 港元,那么到期时行权差价就会从 2.80 港元暴增到 \( 145 - 130 = 15 \) 港元!
时间价值本质上是市场为“未来潜在不确定性与波动可能性”所支付的溢价。到期时间越长、股票波动越剧烈,未来跌得更深的可能性就越大,买方就越愿意为此付出更高的时间溢价。
顺着内在价值的有无,期权被清晰地划分成了三种状态:
- 实值期权(ITM, In-the-Money):内在价值大于 0。对于 Put 来说,即 \( S \lt K \)。比如我们的案例,股价 142.20 港元低于行权价 145 港元,就是一张实值 Put。
- 平值期权(ATM, At-the-Money):行权价与当前股价几乎完全一致,\( S \approx K \)。比如行权价为 142.5 港元的 Put。平值期权的内在价值接近 0,但它的时间价值通常在所有期权中最高,因为此时未来的不确定性最充分。
- 虚值期权(OTM, Out-of-the-Money):内在价值等于 0。对于 Put 来说,即 \( S \gt K \)。比如行权价为 135 港元的 Put。如果现在行权,135 港元卖出还不如现货市场的 142.20 港元划算,因此内在价值为 0。但它的价格并不是 0(比如可能卖 0.80 港元),这 0.80 港元全是纯粹的时间价值。
需要提醒的是,Call 和 Put 的实虚值判定方向是完全相反的:
| 期权状态 | 看涨期权 Call(约定买入) | 看跌期权 Put(约定卖出) | 内在价值状态 |
|---|---|---|---|
| 实值 (ITM) | 股价 \( S \gt \) 行权价 \( K \) | 股价 \( S \lt \) 行权价 \( K \) | 内在价值 \( \gt 0 \) |
| 平值 (ATM) | 股价 \( S \approx \) 行权价 \( K \) | 股价 \( S \approx \) 行权价 \( K \) | 内在价值 \( \approx 0 \),时间价值最高 |
| 虚值 (OTM) | 股价 \( S \lt \) 行权价 \( K \) | 股价 \( S \gt \) 行权价 \( K \) | 内在价值 \( = 0 \),价格全由时间价值构成 |
理解了时间价值的存在,前面那个“看对方向却亏钱”的谜底就已经解开了一半。
为什么股票跌了,买入 Put 仍然可能亏钱?#
现在进入整篇文章最硬核的推演。
假设我们以每股 4.50 港元的价格买入了这张行权价为 145 港元的泡泡玛特 Put。合约乘数 200,单张成本 900 港元。买入时正股现价为 142.20 港元。
假设我们一直将这张期权持有到期。到期那一刻,所有的“未来可能性”都不复存在,时间价值彻底归零。期权的剩余价值将 100% 只等于它的内在价值:
$$ \text{期权到期价值} = \max(K - S_T, 0) $$此时我们每股的最终净盈亏为:
$$ \text{Profit}_{\text{per share}} = \max(145 - S_T, 0) - 4.50 $$单张合约总盈亏为:
$$ \text{Net Profit} = \text{Profit}_{\text{per share}} \times 200 $$如果到期时泡泡玛特的收盘价 \( S_T \) 分别落在不同的价格点,结算情况会是怎样?
| 到期正股价 \( S_T \) | 较建仓价 (142.20) 涨跌 | 期权到期每股价值 | 单张合约到期总值 | 单张合约净盈亏 | 投资收益率 | 结果评价 |
|---|---|---|---|---|---|---|
| 150.00 港元 | +7.80 (+5.49%) | 0.00 港元 | 0 港元 | -900 港元 | -100.0% | 方向看错,本金全损 |
| 145.00 港元 | +2.80 (+1.97%) | 0.00 港元 | 0 港元 | -900 港元 | -100.0% | 刚好在行权价,价值归零 |
| 142.20 港元 | 0.00 (横盘不动) | 2.80 港元 | 560 港元 | -340 港元 | -37.8% | 股价没变,纯亏时间价值 |
| 141.00 港元 | -1.20 (-0.84%) | 4.00 港元 | 800 港元 | -100 港元 | -11.1% | 方向看对,仍然净亏损! |
| 140.50 港元 | -1.70 (-1.20%) | 4.50 港元 | 900 港元 | 0 港元 | 0.0% | 到期盈亏平衡点 (Breakeven) |
| 135.00 港元 | -7.20 (-5.06%) | 10.00 港元 | 2,000 港元 | +1,100 港元 | +122.2% | 跌幅穿透成本,本金翻倍 |
| 130.00 港元 | -12.20 (-8.58%) | 15.00 港元 | 3,000 港元 | +2,100 港元 | +233.3% | 深度获利,下行非线性放大 |
盯着表里 141.00 港元 这一行看:
泡泡玛特从 142.20 港元下跌到了 141.00 港元,整整跌了 1.20 港元。如果融券做空正股,一手 200 股能稳稳赚到 240 港元。
但作为 Put 的买方,你却亏了 100 港元。
原因非常残酷:股票虽然跌了,但跌的幅度不够大,没能跑赢你当初买入期权时付出的 1.70 港元时间价值。到期时内在价值虽然从 2.80 涨到了 4.00 港元,但你当初买入成本是 4.50 港元,最终依然倒亏 0.50 港元/股。
这就是期权买方的到期盈亏平衡点(Breakeven Price):
$$ \text{Breakeven}_{\text{Long Put}} = K - \text{Premium} = 145.00 - 4.50 = 140.50 \text{ 港元} $$
回过头去看行情截图里的那个指标:溢价 1.20%。
当时我一直好奇这个“溢价 1.20%”在数学上究竟是怎么算出来的。现在公式一清二楚:
$$ \text{溢价率} = \frac{S_0 - \text{Breakeven}}{S_0} = \frac{142.20 - 140.50}{142.20} = \frac{1.70}{142.20} \approx 1.1955\% \approx 1.20\% $$这个指标在交易软件里给出的真实含义是:从当前建仓这一刻起,泡泡玛特的股价在剩下的 11 天里,至少还要再下跌 1.20%(跌到 140.50 港元),你在到期时才刚刚能保本。
当然,不要把这个结论绝对化:到期盈亏平衡点并不代表期权在持有期间不能提前赚钱。
如果明天泡泡玛特受突发事件冲击,跳空低开跌到 138 港元,此时距离到期还有整整 10 天,期权里还残留着大量的时间价值,它的价格可能会瞬间飙升到 8 港元甚至更高。你在盘中直接卖出平仓,立刻就能兑现丰厚的利润。
但如果股价像温水煮青蛙一样阴跌,每天只跌几分钱,直到 11 天耗尽也没能跌破 140.50 港元,那么到期那一天,时间价值归零的引力就会无情地把账户拖入亏损。
Greeks:从局部敏感度看清期权的定价动态#
股票的价格变动几乎是线性的,只要看好价格 \( P(t) \) 的走势就行。但期权价格 \( P \) 依赖于多个连续变化的物理变量:标的价格 \( S \)、剩余时间 \( t \)、市场波动率 \( \sigma \) 和利率 \( r \)。
写过数值算法或神经网络底层算子的工程师对这类问题其实很熟悉:这就是一个标准的多元函数的一阶与二阶偏导数展开(泰勒展开):
$$ \Delta P \approx \frac{\partial P}{\partial S} \Delta S + \frac{1}{2} \frac{\partial^2 P}{\partial S^2} (\Delta S)^2 + \frac{\partial P}{\partial t} \Delta t + \frac{\partial P}{\partial \sigma} \Delta \sigma $$金融学界给这些偏导数起了一套名字——Greeks(希腊字母)。交易软件里展示的 Greeks,本质上就是期权价格在当前状态下的局部线性敏感度。
Delta:对股价变化的敏感度#
行情截图显示:
$$ \text{Delta} = -0.7554 $$Delta 衡量的是:在其他变量(时间、波动率、利率)近似不变、股价变动幅度较小的前提下,标的正股价每变动 1 港元,期权价格大约变动多少港元。
- 泡泡玛特股价每下跌 1 港元(\( \Delta S = -1 \)),这张 Put 的价格理论上大约上涨 0.7554 港元;
- 换算成单张合约(乘数 200):总价值变动约为 \( 0.7554 \times 200 = 151.08 \text{ 港元} \)。
Delta 为什么是负数?因为 Put 是看跌期权,价格走势与正股反向;而 Call 通常具有正 Delta。
从风险敞口(Delta Exposure)的角度来看,买入 1 张 Delta 为 -0.7554 的 Put 合约(对应 200 股),在当前瞬间的资金方向风险,相当于直接在市场上做空了 \( 200 \times (-0.7554) \approx -151 \) 股泡泡玛特现货。
需要纠正一个市场上很流行但不严谨的直觉说法:“Delta 代表期权最终到期能够盈利的概率”。在严格的风险中性世界里,深度实值期权的 Delta 确实接近 1(或 -1),虚值期权接近 0,交易员有时拿绝对值粗略感知期权被行权的可能性,但在数学上 Delta 只是局部导数,绝不能直接等同于现实世界的胜率。
此外,Delta 本身也不是固定不变的常数。随着股价下跌,实值程度加深,Delta 会逐步逼近 -1.0;反之如果股价上涨,期权沦为深度虚值,Delta 就会衰减向 0。描述 Delta 变化速度的量,就是二阶导数 Gamma(本合约中为 0.0908)。Gamma 越正,股价朝有利方向运动时 Delta 增加得越快,给交易者带来正向的价格加速度。
Theta:时间流逝的磨损速度#
行情截图显示:
$$ \text{Theta} = -0.0425 $$Theta 衡量的是:在标的股价和波动率完全不动的情况下,每流逝一个时间单位(通常为 1 个自然日),期权理论价格会损耗多少。
- 每过一个自然日(\( \Delta t = 1 \)),每股期权的时间价值理论上蒸发约 0.0425 港元;
- 对应单张合约(200 股):每天账户里静默磨损约 \( 0.0425 \times 200 = 8.50 \text{ 港元} \)。
Theta 是期权买方最隐形、也最确定的对手。做多股票时,只要不爆仓,哪怕盘整两个月,你的股票依然在那里;但作为期权买方,只要股价停在原地不跌,你的账户每天都会被 Theta 切走 8.50 港元。
而且 Theta 的衰减并不是匀速的。特别是平值附近的期权,在距到期日剩余最后 2-3 周时,时间价值的蒸发曲线会陡峭向下加速。如果临近到期日标的依然走不出方向,期权价格缩水的速度会让人触目惊心。
Vega:波动率带来的倍增与杀伤#
行情截图显示:
$$ \text{Vega} = 0.0776, \quad \text{引申波幅 (IV)} = 14.83\% $$引申波幅(Implied Volatility, IV)反映的是期权市场当前对标的正股未来年化波动剧烈程度的定价。Vega 则衡量:当市场隐含波动率变动 1 个百分点时,期权价格理论上变动多少。
- 如果泡泡玛特的 IV 从 14.83% 上升到 15.83%(上升 1%),在股价不动的情况下,期权价格理论上涨 0.0776 港元(单张合约升值 15.52 港元);
- 反过来,如果 IV 下跌 1%,期权价格就会理论下跌 0.0776 港元。
这是很多初学者在重大事件(如财报公布、新产品发布会)前后最容易踩中的巨坑:IV Crush(波动率暴跌)。
在财报公布前夕,由于未来充满巨大悬念,市场恐慌或投机情绪高涨,期权链的 IV 往往会被买家哄抬到极高的水平(比如 50% 甚至 80%)。财报公布后,无论业绩是好是坏,靴子已经落地,不确定性瞬间消除,IV 会在几个小时内腰斩砸回正常水平(比如从 60% 砸到 20%)。
这时候即使你猜对了方向,比如正股确实下跌了 2%,Delta 给你带来了收益;但由于 IV 暴跌了 30 个百分点,巨大的 Vega 亏损会轻而易举地把 Delta 的利润吃干抹净,最终期权价格反而大幅下跌。
杠杆倍数与有效杠杆:口径差异与真实风险#
在截图右侧,还有两行引人注目的数字:
$$ \text{杠杆倍数: } 45.87, \quad \text{有效杠杆: } -34.65 $$这也是最容易让股票交易者产生认知混乱的地方。
在传统的金融工程与衍生品定价中,**简单杠杆(Gearing)**通常定义为正股价格与期权权利金之比:
$$ \text{理论简单杠杆} = \frac{S}{P} = \frac{142.20}{4.50} \approx 31.60 $$而考虑了股价实际传导效率(Delta)之后的有效杠杆(Effective Gearing),理论上应该是:
$$ \text{理论有效杠杆} = \text{Delta} \times \frac{S}{P} = -0.7554 \times \frac{142.20}{4.50} \approx -23.87 $$为什么截图里显示的是 45.87 和 -34.65 呢?
先看两个数字之间的比例关系:
$$ 45.87 \times (-0.7554) = -34.6496 \approx -34.65 $$这说明券商软件底层的计算逻辑非常一致:有效杠杆严格等于显示的杠杆倍数乘以 Delta。
至于杠杆倍数为什么是 45.87 而不是 31.60,去翻看当日的交易明细会发现:当日正股收盘大幅变动,而期权报价从昨收的 2.57 暴涨 75% 到 4.50,日内成交均价大概在 3.10 港元左右。许多交易软件的统计指标并不会在收盘瞬间把所有派生字段做毫秒级的同步刷新,有的字段采用加权均价或前一日基准价作为计算分母(\( 142.20 / 3.10 \approx 45.87 \))。
面对这些指标,不必硬套某一个死板公式去苛求数字完全严丝合缝。我们需要抓住的真正重点是:有效杠杆才是衡量你资金真实承受波动倍数的指标。买入这张 Put,在当前的行情切片下,你的实际资金承担着正股价格变动约 34 倍的下行放大效应。
为什么看对方向依然可能亏钱?四大维度的归纳#
把上面所有拼图拼在一起,就可以系统性地回答全文的 Big Idea:
在股票市场,买入看多只有 1 个核心变量:只要价格往上走,幅度能覆盖交易佣金,交易就是赚钱的。
但在期权市场,买入期权是对四个维度的联合押注:
- 方向(Direction):标的资产必须朝你预期的方向运动(做空必须跌,做多必须涨)。
- 幅度(Magnitude):价格运动的绝对幅度,必须大到足以穿透你支付的初始权利金(突破盈亏平衡点),或者在盘中引起内在价值的足够扩张。
- 时间(Timing):这个变动必须在有限的到期时间内足够快地发生。如果行情迟到了,每天滚雪球般累积的 Theta 衰减会把利润甚至本金悄悄吃光。
- 波动率(Volatility):入场时购买的隐含波动率不能过高。如果你在 IV 极度亢奋时入场,随后的波动率回落(IV Crush)会通过 Vega 直接抽走合约价值。
买入期权就像在给一匹马下注。你不仅需要猜中这匹马会往前跑(方向),还要确保它在沙漏漏光之前(时间)跑过足够远的距离(幅度),而且买票时不能因为全场狂欢而付出了被严重高估的门票溢价(波动率)。
只要这四个维度中有任何一个出现严重偏差,就可能出现“看对了正股方向、期权账户却结结实实亏钱”的戏剧性局面。
对实际交易的几点思考#
理解了这些机制之后,对我自己后续在美股和港股交易中使用期权表达观点,有几个非常具体的心智模型修正:
第一,克制购买深度虚值(Deep OTM)期权的冲动。很多新手看到几分钱、一两毛钱的虚值期权觉得“好便宜,几百块就能博一把几十倍的暴利”。但在数学结构上,深度虚值期权的内在价值为 0,Delta 极小,时间价值衰减极快,实际胜率极低。除了做极端黑天鹅对冲,拿深度虚值做日常方向交易,绝大多数结局都是慢慢归零。
第二,注意 IV 所处的分位数,避开在事件落地前无脑买入。在重大财报、关键宏观数据公布前夕,如果看到期权的 IV 已经处于历史高位,单纯通过 Long Call 或 Long Put 赌单边通常性价比较差。想要做单边,等事件公布、IV 骤降之后的日内趋势确立时再进场,往往能少吃很多 Vega 的亏。
第三,建立清晰的平仓纪律,不把波段投机当成实物交割。期权买方是时间的朋友的反面——期权买方是时间的敌人。做波段交易买入期权,必须清楚自己的盈利主要来自正股短期爆发带来的 Delta 增值和局部波动率抬升。一旦目标价格达成或趋势受阻,应果断在二级市场卖出平仓锁定利润,而不是幻想一直持有到期。
第四,也是我未来准备继续探索的方向:从单向投机走向风险对冲。这篇文章主要探讨的是用期权代替股票表达方向性观点(Long Put)。但在实际仓位管理中,期权更强大的应用是作为资产组合的“保险单”——比如当手中持有大量泡泡玛特或英伟达现货股票,但担心短期业绩不及预期引发大跌时,通过买入相应数量的 Protective Put(保护性看跌期权),用确定的权利金成本给现货持仓加上一个不可穿透的安全底座。这部分涉及正股与期权的组合头寸、行权价选择与对冲成本优化,后续想通了再单独成文记录。
参考资料#
- 香港交易所(HKEX):股票期权产品规格与实物交收运作指南
- John C. Hull: Options, Futures, and Other Derivatives (11th Edition)
- Sheldon Natenberg: Option Volatility and Pricing: Advanced Trading Strategies and Techniques